Likwidacja szkód
Ubezpieczenie budowy domu etap po etapie
 Konrad Gawron, broker ubezpieczeniowy
Aktualizacja:
9 min czytania
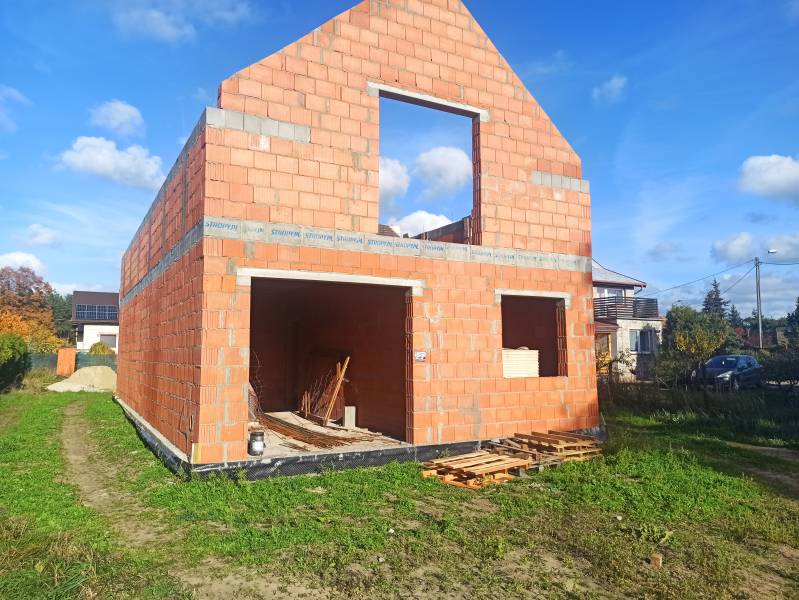
Krótka odpowiedź: Dom w budowie można ubezpieczyć od pierwszych prac na działce. Polisa obejmuje konstrukcję, a zwykle także materiały przeznaczone do budowy, ale zakres ochrony zmienia się razem z postępem prac. Przed zamknięciem budynku zwykle nie ma ochrony od kradzieży ani od zalania deszczem przez otwarte otwory. Najważniejszy moment to stan surowy zamknięty, bo dopiero wtedy — zależnie od polisy — można chronić dom przed kradzieżą z włamaniem.
Czy etapy budowy to pojęcia z polisy?
Nie do końca. Fundamenty, stan surowy otwarty, stan zamknięty, instalacje i wykończenie to uproszczony podział z placu budowy. Ogólne warunki ubezpieczenia (OWU) mają własne definicje i to one decydują o ochronie.
W polisach, które analizujemy, wygląda to różnie. Jedna definiuje „stan zamknięty”: budynek ma konstrukcję nośną, ściany zewnętrzne, dach i trwale zabezpieczone otwory, np. płytą OSB. W części polis „stan surowy zamknięty” oznacza w pełni osadzone okna i drzwi razem z zamknięciami oraz pokryty dach. Inne nie definiują tego pojęcia i opisują po prostu, jak muszą być zabezpieczone drzwi i otwory. Dlatego przy każdym etapie sprawdzaj, jak nazywa go Twoja polisa. Ten sam podział, w skrócie, znajdziesz w przewodniku po etapach budowy.
Fundamenty: czy budowę można ubezpieczyć, zanim staną mury?
Zwykle tak. W większości analizowanych polis budowa „zaczyna się” już od prac przygotowawczych, np. wytyczenia geodezyjnego czy przyłączy, albo od pierwszych prac na działce. W jednej OWU nie mówią wprost, od jakiego etapu przyjmuje się dom w budowie — to trzeba potwierdzić.
- Co można ubezpieczyć: wykonane fundamenty i — w większości polis — materiały do budowy domu, od zdarzeń losowych, takich jak pożar, uderzenie pioruna, a zwykle także wichura, grad czy ciężar śniegu.
- Na co uważać: kradzież materiałów z działki nie jest chroniona w żadnej z analizowanych polis. Powódź zwykle trzeba dokupić i ma 30 dni karencji (w jednej z polis 31 dni). Ochrona działa od daty wskazanej w polisie — nie wstecz. Dom szkieletowy? W jednej z polis budynki ze ścianami z drewna są wyłączone, chyba że umówiono się inaczej.
- Praktyczna rada: zawrzyj umowę, zanim na działkę przyjadą pierwsze materiały, a nie dopiero po pierwszej szkodzie.
Stan surowy otwarty: co chroni polisa, gdy dom nie ma okien?
Otwarty budynek jest chroniony od zdarzeń losowych, ale ma dwie ważne luki: kradzież i deszcz.
- Co można ubezpieczyć: konstrukcję (mury, stropy, ściany) oraz, zależnie od polisy, materiały na budowie — od zdarzeń losowych.
- Na co uważać: kradzież z otwartego budynku nie jest chroniona. Zalanie deszczem przez niezamknięte otwory albo przy braku dachu jest wyłączone. Zwykle wyłączone są też szkody wynikające z błędów wykonawczych, montażu i osiadania budynku. W jednej z polis przed osiągnięciem „stanu zamkniętego” nie da się jeszcze ubezpieczyć stałych elementów ani ruchomości, a w innej — elementów czekających na montaż.
- Praktyczna rada: sprawdź, czy i w jakiej sumie lub limicie polisa obejmuje materiały leżące na budowie. Więcej o materiałach i działce przeczytasz w tekście o ubezpieczeniu placu budowy.
Dach: co, jeśli wichura uszkodzi więźbę lub pokrycie?
Szkody od wichury, gradu i ciężaru śniegu mieszczą się w zakresie analizowanych polis (w jednej, w wariancie ryzyk nazwanych, za dopłatą), ale ubezpieczyciele różnie opisują samą wichurę.
- Co można ubezpieczyć: więźbę i pokrycie dachu oraz, zależnie od polisy, materiały na dach składowane na budowie — od zdarzeń losowych.
- Na co uważać: w jednej polisie huragan to wiatr od 13,8 m/s, w części od 15 m/s i to taki, który wyrządza „masowe szkody”, a w innych dla budynku nie ma progu prędkości. Dopóki dach nie jest pokryty, zalanie deszczem jest zwykle wyłączone. W jednej z polis wyjątkiem jest sytuacja, gdy brak dachu spowodowało zdarzenie losowe, np. huragan.
- Praktyczna rada: po skończeniu dachu sprawdź, czy suma ubezpieczenia nadąża za wartością budowy. Jak ją policzyć, opisujemy w przewodniku po sumie ubezpieczenia.
Stan surowy zamknięty: dlaczego to najważniejszy moment dla ochrony?
Bo dopiero zamknięty budynek może być chroniony od kradzieży z włamaniem — a każda z analizowanych polis ustawia tę poprzeczkę inaczej. Zwykła kradzież, bez śladów włamania, nadal nie jest chroniona (jedna polisa robi wyjątek dla zamontowanych elementów zewnętrznych, np. paneli, do 10 000 zł).
Płyta OSB czy zamontowane okna i drzwi?
To najczęstsza pułapka. W jednej z analizowanych polis otwory zabezpieczone płytą OSB wystarczają do „stanu zamkniętego”. Od tego momentu nie działa już wyłączenie zalania deszczem i można ubezpieczyć stałe elementy oraz ruchomości. Kradzież z włamaniem jest tam jednak chroniona dopiero wtedy, gdy dom ma zamontowane wszystkie okna i drzwi zewnętrzne. W części polis stan surowy zamknięty z definicji oznacza osadzone okna i drzwi oraz pokryty dach — sama płyta OSB nie wystarczy. W innych liczy się to, czy otwory są zamknięte i zabezpieczone tak, żeby kradzież bez włamania nie była możliwa; czy wystarczy płyta OSB, potwierdź u ubezpieczyciela.
Kradzież w podstawie, w rozszerzeniu czy z osobną sumą?
Zależnie od polisy kradzież z włamaniem z domu w budowie jest:
- w zakresie podstawowym — po spełnieniu warunków dotyczących okien, drzwi i zamków;
- płatnym rozszerzeniem — w jednej z polis obejmuje ono tzw. elementy w budowie, m.in. instalacje, stałe elementy (także przed montażem) oraz Twoje narzędzia, meble i AGD;
- osobnym ubezpieczeniem z odrębną sumą — w tej polisie kradzież materiałów jest ograniczona limitem 20% sumy ubezpieczenia domu w budowie.
Do tego dochodzą limity: w części polis np. 20 000 zł dla materiałów albo narzędzi wewnątrz domu.
Rozszerzenie nie włącza się samo — jeśli Twoja polisa go wymaga, dokup je, zanim wniesiesz do domu wartościowe rzeczy.
Jakie zamki i zabezpieczenia są wymagane?
- drzwi zewnętrzne zwykle muszą być zamykane na co najmniej jeden zamek wielozastawkowy, wielopunktowy lub inny wskazany w OWU (w jednej z polis przy domu w budowie wystarcza kłódka wielozastawkowa);
- okna muszą być zamknięte — w części polis dopuszczalne jest tylko mikrorozszczelnienie, w innej okna nie mogą być uchylone;
- drzwi do garażu lub pomieszczenia gospodarczego — zamek albo kłódka wielozastawkowa lub inne zamknięcie wskazane w OWU;
- klucze mogą mieć tylko uprawnione osoby: Ty albo osoby przez Ciebie upoważnione;
- w jednej z polis przy sumie elementów w budowie powyżej 20 000 zł wymagany jest alarm z monitoringiem, a w innej bez alarmu elementy czekające na montaż są chronione do 20 000 zł.
Praktyczna rada: zanim zostawisz w domu cokolwiek wartościowego, porównaj zamontowane drzwi i zamki z wymogami swojej polisy. Więcej o warunkach ochrony znajdziesz w sekcji o kradzieży na budowie.
Instalacje: czy pompa ciepła i fotowoltaika są ubezpieczone?
Instalacje wodne, elektryczne i grzewcze zwykle są częścią ubezpieczonego budynku. Urządzenia — zwłaszcza pompa ciepła i fotowoltaika — to obszar największych różnic między polisami.
- Co można ubezpieczyć: instalacje jako część budynku; urządzenia zamontowane na stałe — zależnie od polisy, w jednej z nich z limitem 8 000 zł dla awarii pompy ciepła lub fotowoltaiki.
- Na co uważać: w jednej z polis fotowoltaika na domu w budowie i przy nim jest wyłączona, w innej fotowoltaikę i pompę ciepła ubezpiecza się osobnym rozszerzeniem, a w jeszcze innej dach z dachówek fotowoltaicznych wyłącza z ochrony cały budynek. Urządzenia czekające na montaż bywają wyłączone albo chronione tylko w stanie surowym zamkniętym. Zamarznięcie instalacji w nieogrzewanym budynku jest wyłączone (w jednej z polis mróz — przez całą budowę), a szkody przy samym montażu — zwykle też.
- Praktyczna rada: zimą spuść wodę z instalacji albo zapewnij ogrzewanie. Ochronę jednostki zewnętrznej pompy ciepła i paneli od kradzieży potwierdź przed ich montażem.
Wykończenie: co z meblami, AGD i narzędziami przed montażem?
Na budowie pojawia się coraz więcej wartościowych rzeczy. Część polis chroni je w zamkniętym budynku, ale na różnych zasadach — zwykle z osobną sumą, limitem albo w rozszerzeniu.
- Co można ubezpieczyć: tynki, posadzki, stolarkę i zabudowy jako elementy stałe; w zamkniętym budynku, zależnie od polisy, także Twoje meble, AGD, narzędzia i elektronarzędzia.
- Na co uważać: w części polis meble i AGD wolnostojące w domu w budowie nie są chronione, a Twoje narzędzia — tylko w limicie (np. 20 000 zł). Sprzęt wykonawcy nie jest chroniony w żadnej z analizowanych polis. W części polis sprzęt elektroniczny (np. RTV, komputery) w domu w budowie jest wyłączony. Stłuczenie elementów przed montażem lub w trakcie montażu jest zwykle wyłączone.
- Praktyczna rada: zachowuj faktury za materiały i urządzenia — przy kradzieży niezamontowanych elementów ubezpieczyciel może wymagać dowodu zakupu.
Koniec budowy: kiedy zmienić polisę na dom gotowy?
W większości analizowanych polis ubezpieczenie domu w budowie nie zamienia się samo w ubezpieczenie domu — zmianę trzeba zgłosić i najlepiej zaplanować przed przeprowadzką. W części polis zakres rozszerza się automatycznie do końca okresu ubezpieczenia, ale i tam zgłoś zmianę i sprawdź sumę.
- Co można ubezpieczyć: po zmianie polisy dom jako budynek mieszkalny, a zwykle także ruchomości domowe i OC w życiu prywatnym.
- Na co uważać: koniec budowy polisy definiują różnie, np. jako pierwsze zamieszkanie, uzyskanie wymaganych odbiorów (np. elektryka, kominy, gaz), pozwolenie na użytkowanie albo faktyczne zakończenie prac. W jednej z polis ochrona elementów w budowie, w tym rozszerzenie kradzieżowe, kończy się z chwilą zakończenia budowy. Meble i AGD zwykle trzeba dopisać.
- Praktyczna rada: daj nam znać o terminie odbiorów — przygotujemy porównanie polis na gotowy dom, zanim się wprowadzisz.
Podsumowanie
- Polisę warto zawrzeć na starcie budowy — ochrona działa od daty w polisie, nie wstecz.
- Przed zamknięciem budynku konstrukcja i — zależnie od polisy — materiały są chronione od zdarzeń losowych, ale nie od kradzieży i nie od deszczu przez otwarte otwory.
- Przy stanie surowym zamkniętym sprawdź definicję w OWU, wymagane zamki, ewentualne rozszerzenie i alarm.
- Pompa ciepła, fotowoltaika, narzędzia i AGD to obszary największych różnic między polisami.
- Po zakończeniu budowy polisę zwykle trzeba zmienić na ubezpieczenie domu gotowego.
Chcesz sprawdzić, ile może kosztować ochrona Twojej budowy? Skorzystaj z kalkulatora składki — a jeśli wolisz porównanie konkretnych ofert, przygotujemy je na podstawie Twojego etapu budowy.
Opracowano na podstawie OWU: PZU Dom (od 1.10.2026), Warta Dom Komfort (C7187), ERGO 7 (C-E7-PK-01/26), Compensa Rodzina IV (od 21.05.2026), Generali „Z myślą o domu i rodzinie” (od 13.02.2026), UNIQA „Twoje miejsce” (2026). O zakresie Twojej polisy decydują jej OWU i dokument polisy.
Czytaj dalej
-
 Mienie do ubezpieczenia
Jak stworzyć cichą przestrzeń w domu
Hałas i odgłosy dobiegające w tle dla wielu osób są męczące. Powodują bóle głowy, osłabienie koncentracji i przebodźcowanie, które prowadzi…
-
 Mienie do ubezpieczenia
Jak usunąć glony z elewacji i zapobiec ich ponownemu pojawieniu się
Zielony nalot na ścianach budynku to zazwyczaj glony. Najczęściej pojawiają się na północnej i zachodniej stronie fasad. Każdy rodzaj elewacji…
-
 Mienie do ubezpieczenia
Agregat prądotwórczy do domu jednorodzinnego – jak wybrać odpowiedni model
Agregat prądotwórczy to urządzenie, które zazwyczaj stosuje się do awaryjnego zasilania urządzeń domowych podczas przerwy w dostawie prądu. Przerwa może…