Zabezpieczenie
Pożar na budowie i w domu – jak zapobiegać i co obejmuje ubezpieczenie
 Konrad Gawron, broker ubezpieczeniowy
Aktualizacja:
9 min czytania
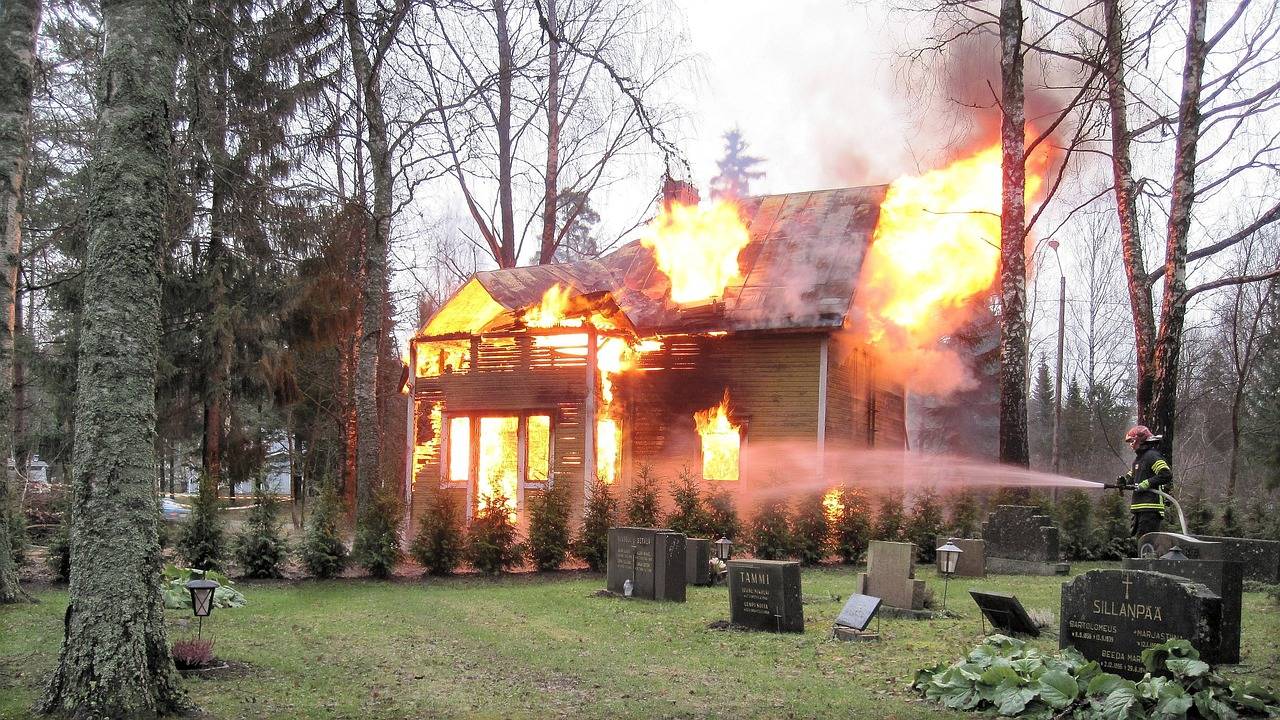
Krótka odpowiedź: Na budowie ogień często zaczyna się od prac z otwartym płomieniem (np. zgrzewania papy), prowizorycznej elektryki, nagrzewnic albo palenia odpadów. Ubezpieczenie budowy od pożaru w analizowanych polisach obejmuje konstrukcję domu, a materiały przeznaczone do budowy – na zasadach, które różnią się między polisami. Koszty uprzątnięcia pogorzeliska są pokrywane w limicie z OWU. Ochronę mogą jednak ograniczyć m.in. nieprzestrzeganie przepisów przeciwpożarowych, zbyt niska suma ubezpieczenia, a w części polis także drewniana konstrukcja ścian lub pokrycie dachu z drewna czy słomy.
Skąd bierze się pożar na budowie?
Zwykle z pracy z ogniem i ciepłem w miejscu pełnym materiałów palnych. Budowa w stanie surowym to drewno, folie, styropian, papa i opakowania – a często nikt nie pilnuje jej w nocy.
- Więźba dachowa i deskowanie. Drewniana konstrukcja dachu pali się szybko, a ogień z dachu trudno opanować. Ryzyko rośnie, gdy pod więźbą leżą ścinki drewna i folie.
- Prace dekarskie z palnikiem. Zgrzewanie papy termozgrzewalnej (np. na tarasie, garażu, dachu płaskim) to otwarty płomień tuż przy deskowaniu i izolacji. Ogień potrafi tlić się niewidocznie i wybuchnąć po zejściu ekipy z dachu.
- Prowizoryczna elektryka. Przedłużacze ciągnięte przez błoto, zgniecione kable, przeciążone gniazda w rozdzielnicy budowlanej i elektronarzędzia pracujące godzinami.
- Nagrzewnice i osuszacze zimą. Ekipy pracują w nieocieplonym budynku, więc używają nagrzewnic. Ustawione zbyt blisko styropianu, folii lub drewna mogą doprowadzić do pożaru. Gazowe nagrzewnice w zamkniętym pomieszczeniu to też ryzyko zatrucia tlenkiem węgla.
- Palenie odpadów. Spalanie odpadów budowlanych na działce jest zakazane, a ogień łatwo przenosi się na składowane materiały i rusztowania.
Co obejmuje ubezpieczenie budowy od pożaru?
Pożar jest chroniony we wszystkich analizowanych polisach na dom w budowie. Ubezpieczony jest budynek na danym etapie, a materiały przeznaczone do budowy – zależnie od polisy: w części w ramach tej samej sumy co dom, w innych jako osobna pozycja lub w limicie kwotowym (np. 20 000 zł dla materiałów wewnątrz domu). W jednej z polis zwykłe materiały budowlane w ogóle nie są przedmiotem ubezpieczenia – chronione są tylko elementy wykończenia przed montażem, w zamkniętym budynku.
W praktyce oznacza to, że po pożarze polisa zwykle pokrywa koszt odbudowy spalonej części domu (np. więźby, stropu, ścian), a zniszczone materiały – w zakresie, jaki przewidują OWU. Pożar jest zwykle chroniony od pierwszych prac, także w otwartym budynku – w odróżnieniu od kradzieży, która wymaga zamkniętego budynku. Więcej o tym, co zmienia się na kolejnych etapach, przeczytasz w sekcji etapy budowy.
Dodatkowo:
- Uprzątnięcie po pożarze – rozbiórka spalonych elementów, wywóz gruzu i odpadów – jest w analizowanych polisach zwykle pokrywane, ale w ramach limitu określonego w OWU (liczonego np. jako procent sumy ubezpieczenia albo procent szkody). Przy dużym pożarze te koszty bywają wysokie, więc warto znać ten limit.
- Akcja ratownicza – w części analizowanych polis wprost objęte są też szkody lub koszty związane z gaszeniem, np. zalanie materiałów wodą lub środkiem gaśniczym.
Ochrona działa od daty wskazanej w polisie, nie wstecz – a w części polis nie wcześniej niż dzień po zapłacie składki albo po zawarciu umowy. Polisę warto więc mieć, zanim na dach wejdzie ekipa z palnikiem.
Kiedy ubezpieczyciel może nie zapłacić za pożar?
Gdy zaniedbania inwestora miały wpływ na powstanie lub rozmiar szkody. Polisy różnią się tu szczegółami, dlatego warto przeczytać wyłączenia przed rozpoczęciem ryzykownych prac.
- Przepisy przeciwpożarowe. W części analizowanych polis wyłączone są szkody powstałe wskutek nieprzestrzegania przepisów przeciwpożarowych (w jednej – gdy miało to wpływ na powstanie lub rozmiar szkody). W innych przestrzeganie tych przepisów jest obowiązkiem ubezpieczonego, a jego rażące zaniedbanie, które wpłynęło na szkodę, może skutkować odmową w całości lub w części.
- Kominy. W jednej z analizowanych polis wyłączone są szkody, jeśli zaniedbano czyszczenie przewodów kominowych i miało to wpływ na szkodę. W innych OWU wprost przewidują ochronę mimo pominięcia obowiązkowego przeglądu lub czyszczenia kominów – z zastrzeżeniem innych wyłączeń. To dobry przykład, dlaczego nie warto zakładać, że „każda polisa działa tak samo”.
- Prace budowlane i montażowe. Np. w jednej z analizowanych polis szkody spowodowane pracami budowlanymi, montażowymi lub instalacyjnymi są wyłączone – ale wyłączenie nie dotyczy sytuacji, gdy skutkiem tych prac jest ogień, dym, eksplozja, zalanie lub przepięcie. W innej wyłączone są szkody powstałe podczas montażu oraz wskutek wad wykonawstwa; przy wadach zachodzi jednak odpowiedzialność za skutki zdarzenia objętego ochroną, które z nich wynikło. W części polis wyłączone są tylko konkretne sytuacje, np. szkody w elementach w trakcie montażu.
- Prace bez uprawnień lub pozwoleń. W części analizowanych polis wyłączone są szkody przy pracach prowadzonych bez wymaganych pozwoleń lub przez osoby bez uprawnień, albo szkody w budynkach wznoszonych niezgodnie z Prawem budowlanym.
- Konstrukcja i pokrycie dachu. W jednej z analizowanych polis budynki o konstrukcji palnej – np. ze ścianami z drewna lub materiałów drewnopochodnych – są wyłączone, jeśli nie umówiono się inaczej. W części polis wyłączone są też budynki z dachem krytym deskami, gontem, słomą lub trzciną, a w jednej – także dachówką fotowoltaiczną. Dom drewniany zgłoś przed zakupem polisy.
Czy suma ubezpieczenia wystarczy po dużym pożarze?
Tylko wtedy, gdy odpowiada wartości budowy. Odszkodowanie w analizowanych polisach nie przekroczy sumy ubezpieczenia (i limitów z OWU).
Pożar dachu na etapie stanu surowego zamkniętego może oznaczać odbudowę więźby, pokrycia, stropu i części instalacji. Jeśli suma ubezpieczenia została ustalona na początku budowy i nie była podnoszona, może nie pokryć takiej szkody. Sposób liczenia sumy różni się: np. w części analizowanych polis to wartość budowy w dniu zawarcia umowy plus koszty robót zaplanowanych w okresie ubezpieczenia, w innej – wartość odtworzeniowa przewidywana na ostatni dzień umowy. Jeśli materiały są w Twojej polisie częścią tej samej sumy, trzeba je doliczyć; jeśli mają osobną pozycję lub limit, sprawdź, czy wystarczy.
Warto też wiedzieć, że w części analizowanych polis suma ubezpieczenia zmniejsza się o wypłacone odszkodowanie (można ją uzupełnić za dopłatą). Jak ustalić sumę krok po kroku, wyjaśniamy w artykule Suma ubezpieczenia – kompleksowy przewodnik.
Jak zapobiegać pożarowi na budowie? Lista kontrolna
Większość pożarów na budowie da się uniknąć prostymi zasadami. Ta lista przyda się Tobie i ekipom:
- Gaśnica na budowie. Co najmniej jedna sprawna gaśnica w znanym wszystkim miejscu, a przy pracach z palnikiem – tuż obok dekarza.
- Dozór po pracach z ogniem. Po zgrzewaniu papy ktoś powinien sprawdzić miejsce pracy jeszcze po zakończeniu robót. Izolacja i deskowanie mogą się tlić.
- Porządek. Ścinki drewna, folie, opakowania i styropian wywoź regularnie do kontenera, zamiast trzymać je pod więźbą lub przy nagrzewnicy.
- Elektryka budowlana. Rozdzielnicę budowlaną podłącza elektryk z uprawnieniami. Nie przeciążaj przedłużaczy, nie prowadź kabli przez kałuże i przejazdy.
- Nagrzewnice i osuszacze. Stawiaj je z dala od materiałów palnych, zgodnie z instrukcją producenta. Nie zostawiaj urządzeń gazowych bez nadzoru i zapewnij wentylację.
- Zero palenia odpadów. Odpady budowlane oddawaj do kontenera lub punktu odbioru.
- Czujki dymu i czadu po zamknięciu budynku. Gdy budynek jest już zamknięty i zaczynasz go ogrzewać (zwłaszcza kotłem, kozą lub nagrzewnicą gazową), zamontuj czujki dymu i tlenku węgla (CO). Kosztują niewiele.
- Odbiór komina przed pierwszym paleniem. Zanim rozpalisz w kotle lub kominku, poproś kominiarza o sprawdzenie przewodów. W części analizowanych polis odbiór przewodów kominowych jest też jednym z warunków uznania budowy za zakończoną.
- Ubezpieczenie wykonawcy. Zapytaj dekarza i innych wykonawców, czy mają ubezpieczenie OC działalności. Ich sprzęt i narzędzia nie są chronione w Twojej polisie na dom w budowie.
Ogólne zasady zabezpieczenia budowy – także przed kradzieżą i mrozem – opisujemy w artykule 5 sposobów na zabezpieczenie budowy.
Jak zabezpieczyć gotowy dom przed pożarem?
Po przeprowadzce najważniejsze są sprawne instalacje, czujki i dobre nawyki. Typowe źródła pożarów w domach to wadliwe lub źle używane instalacje elektryczne, grzewcze i gazowe.
- Przeglądy instalacji. Rób w terminach okresowe przeglądy instalacji elektrycznej, gazowej i przewodów kominowych oraz czyszczenie kominów. Przeróbki zlecaj fachowcom z uprawnieniami.
- Elektryka na co dzień. Nie podłączaj wielu odbiorników do jednego gniazdka, wymieniaj uszkodzone kable i wtyczki, używaj urządzeń zgodnie z instrukcją.
- Czujki i sprzęt gaśniczy. Czujki dymu i czadu testuj co kilka miesięcy. W kuchni przyda się koc gaśniczy, a w domu – gaśnica odpowiednia do gaszenia urządzeń elektrycznych i tłuszczu.
- Kominek i kuchnia. Nie zostawiaj ognia w kominku ani gotowania bez nadzoru. Drewno i inne materiały palne trzymaj z dala od źródeł ciepła.
- Konstrukcja i otoczenie. Drewniane elementy konstrukcji można zabezpieczyć impregnatem ognioochronnym, a przy kominku zastosować niepalne płyty osłonowe. Instalacja odgromowa i kran ogrodowy z długim wężem to dodatkowe zabezpieczenia.
- Zmiany w projekcie. Zmian wpływających na bezpieczeństwo pożarowe (np. przebiegu komina, materiałów przy kominku) nie wprowadzaj „na szybko” w trakcie budowy – skonsultuj je z projektantem.
Co zrobić, gdy dojdzie do pożaru?
Najpierw bezpieczeństwo i straż pożarna (112), potem dokumentacja i zgłoszenie szkody. Nie sprzątaj pogorzeliska przed oględzinami, chyba że musisz zabezpieczyć budynek – wtedy zrób dokładne zdjęcia.
Przygotuj faktury za materiały i wykonane prace, zdjęcia postępu budowy oraz notatkę straży pożarnej. Cały proces opisujemy w artykule Szkoda na budowie – co zrobić krok po kroku.
Podsumowanie
- Typowe źródła pożaru na budowie to prace z palnikiem, prowizoryczna elektryka, nagrzewnice i palenie odpadów.
- Ubezpieczenie budowy od pożaru w analizowanych polisach obejmuje konstrukcję; materiały – na różnych zasadach; uprzątnięcie – w limicie z OWU.
- Sprawdź wyłączenia: przepisy przeciwpożarowe, kominy, szkody z prac montażowych oraz drewniana konstrukcja lub pokrycie dachu są w polisach opisane różnie.
- Suma ubezpieczenia musi nadążać za postępem budowy – odszkodowanie nie przekroczy sumy.
- Gaśnica, dozór po pracach z ogniem, czujki dymu i CO oraz odbiór komina przed pierwszym paleniem to tanie zabezpieczenia.
Sprawdź orientacyjną składkę w kalkulatorze ubezpieczenia budowy, a jeśli chcesz porównać, jak różne polisy traktują pożar i prace dekarskie – wypełnij formularz wyceny.
Opracowano na podstawie OWU: PZU Dom (od 1.10.2026), Warta Dom Komfort (C7187), ERGO 7 (C-E7-PK-01/26), Compensa Rodzina IV (od 21.05.2026), Generali „Z myślą o domu i rodzinie” (od 13.02.2026), UNIQA „Twoje miejsce” (2026). O zakresie Twojej polisy decydują jej OWU i dokument polisy.
Czytaj dalej
-
 Zabezpieczenie
Ubezpieczenie budowy w 2026
OC wobec sąsiadów, wypadki pomagającej rodziny, polisy wykonawców, kradzieże i wypożyczony sprzęt — czego nie obejmuje polisa na dom w…
-
 Mienie do ubezpieczenia
Ubezpieczeniowy Fundusz Gwarancyjny (UFG) – Co to jest i jak działa?
Co to jest Ubezpieczeniowy Fundusz Gwarancyjny (UFG)? Ubezpieczeniowy Fundusz Gwarancyjny (UFG) to instytucja, której głównym celem jest zapewnienie ochrony ubezpieczeniowej…
-
 Zabezpieczenie
Jak zabezpieczyć dom przed ekstremalną pogodą i jej skutkami
Wichura, grad, śnieg i piorun: co obejmuje polisa domu w budowie i gotowego domu, jak OWU definiują huragan i jak…